Los servicios extra se facturan como operaciones propias, con su IVA y su línea en la factura. Los que forman parte de la oferta hotelera (desayuno, lavandería) siguen el tipo del alojamiento, el 10%. Los que no están vinculados al hospedaje (parking de pago, spa, alquiler de bicis, excursiones) llevan el 21% y se desglosan aparte. Esta guía te da la regla, los datos de la factura, los plazos y cómo corregir un error. Cobrar el extra de forma ordenada desde el primer día te ahorra después el trabajo de reconstruirlo.
En resumen
- Un servicio extra es una prestación opcional que el huésped contrata por un precio adicional, y se factura con su IVA.
- El alojamiento con servicios propios de la industria hotelera tributa al 10%. Los extras no vinculados al hospedaje, al 21%, en línea separada.
- Hasta 400 € IVA incluido puedes emitir factura simplificada. Hasta 3.000 € en supuestos como hostelería y restauración.
- La factura se expide al realizar la operación. Si el destinatario es empresa, antes del día 16 del mes siguiente al devengo.
- Si hay un error o una devolución, se emite una factura rectificativa en un máximo de cuatro años.
Tabla de contenidos
- Qué es un servicio extra facturable y quién factura
- Qué IVA aplicar a cada extra
- Qué debe llevar la factura de un extra
- Cuando el extra lo presta una agencia o un intermediario
- Cómo corregir una factura de extras
- Un modelo de trabajo ordenado para los extras
- Nuestra visión sobre los extras
- Vende y cobra tus extras con EuroCheckin
- Preguntas frecuentes
- Fuentes
Qué es un servicio extra facturable y quién factura
Un servicio extra es una prestación opcional que el huésped decide contratar por un precio adicional: desayunos, comidas o limpieza durante la estancia constituyen prestaciones independientes del arrendamiento y deben facturarse con su IVA. Quien factura es el anfitrión o el gestor de la propiedad, no la plataforma. Airbnb o Booking facturan sus propias comisiones y tarifas de servicio, no el alojamiento ni tus extras.
Hay una obligación de base que conviene tener presente: el artículo 164.Uno.3º de la Ley del IVA obliga a expedir factura de todas las operaciones, incluidas las no sujetas y las exentas. Que el extra sea de 5 € no te libera de documentarlo.

Qué IVA aplicar a cada extra
Todo depende de si el servicio es propio de la industria hotelera o independiente.
Alojamiento con servicios hoteleros: 10%
La Agencia Tributaria explica que el apartamento turístico está exento de IVA si el arrendador no presta servicios típicos de hostelería, y tributa al 10% si los presta. La propia Agencia detalla qué se considera servicio hotelero: recepción y atención permanente, limpieza periódica, cambio periódico de ropa de cama y baño, lavandería, custodia de maletas o reservas. No lo son la limpieza de entrada y salida, la de zonas comunes ni las reparaciones.

La Dirección General de Tributos recuerda en la consulta V1099-24 que el tipo general es el 21% y que los servicios complementarios propios de la hostelería prestados con el arrendamiento tributan al 10%.
Extras no vinculados al hospedaje: 21%
Según idealista, parking, spa o gimnasio, alquiler de bicis o scooters, tours y venta de recuerdos tributan al 21% y se desglosan de forma independiente, separando el alojamiento al 10% de cada extra al 21%. Ese desglose también te permite deducir el IVA soportado en la compra de esos servicios.
| Situación | Tratamiento habitual | Línea en la factura |
|---|---|---|
| Estancia con servicios hoteleros | 10% | Alojamiento |
| Lavandería o limpieza periódica incluidas en la estancia | 10% | Alojamiento o línea propia al 10% |
| Parking, bicis, tours, spa vendidos aparte | 21% | Una línea por extra |
| Apartamento sin servicios hoteleros | Exento de IVA el alquiler | El extra se analiza por separado |
Si dudas del encaje de un servicio concreto, consulta a tu asesor fiscal: la clasificación depende de cómo se presta y se cobra.
Qué debe llevar la factura de un extra
Para importes pequeños suele bastar la factura simplificada. El Real Decreto 1619/2012 permite emitirla cuando el importe no excede de 400 € IVA incluido. La Agencia Tributaria amplía el límite a 3.000 € IVA incluido en supuestos como los servicios de hostelería y restauración, además de lavandería, aparcamiento y otros enumerados.
La factura simplificada incluye, según el artículo 7.1 del mismo real decreto:
- Número y serie correlativos.
- Fecha de expedición, y fecha de la operación si es distinta.
- NIF y nombre completo de quien la expide.
- Identificación del servicio.
- Tipo impositivo aplicado (puedes indicar “IVA incluido”).
- Contraprestación total.
La Agencia Tributaria añade que debe constar una mención expresa cuando la operación sea exenta o se aplique el régimen especial de agencias de viajes. Si el cliente te pide factura completa con sus datos fiscales, o es una empresa, emítela con todos los datos de identificación.
Errores frecuentes al emitirla
- Meter el extra dentro del precio de la estancia y aplicarle el 10% cuando es un servicio independiente.
- Saltarse la numeración correlativa al emitir facturas a mano para los extras.
- Olvidar la tasa turística, que va en su propia línea.
- Emitir tarde: la factura se expide en el momento de la operación y, si el destinatario es empresario o profesional, antes del día 16 del mes siguiente al devengo.
Cuando el extra lo presta una agencia o un intermediario
Si vendes excursiones o traslados de terceros, el tratamiento cambia según actúes en nombre propio o por cuenta ajena. La Agencia Tributaria indica que quienes se acogen al régimen especial de las agencias de viajes no están obligados a consignar la cuota por separado y deben incluir la mención “régimen especial de las agencias de viajes”. Para servicios prestados en nombre y por cuenta ajena, el registro en los libros sigue reglas propias con claves específicas. Es un terreno donde conviene validar el caso con tu asesor antes de vender el primer extra.
Cómo corregir una factura de extras
Si te equivocas en un dato obligatorio, calculas mal el IVA o hay un descuento o una devolución, hace falta una factura rectificativa. La Agencia Tributaria indica que debe emitirse en cuanto conozcas la causa y dentro de cuatro años. Debe indicar que es rectificativa, el motivo, la factura original y qué se rectifica.
Ejemplo: un huésped paga 30 € por un servicio de traslado y cancela antes de usarlo. No borras la factura: emites una rectificativa con numeración propia, que referencia la original y devuelve el importe.
Un modelo de trabajo ordenado para los extras
- Define tu catálogo y asigna a cada servicio su tipo de IVA una sola vez.
- Separa en cada reserva el alojamiento y cada extra.
- Cobra el extra antes o durante la estancia y guarda la prueba del pago.
- Emite la factura con su serie y numeración.
- Registra los gastos asociados a cada extra para ver su margen real.
Si quieres ver cómo fijar los importes, tenemos una guía sobre precios de servicios adicionales.
Nuestra visión sobre los extras
Vemos los extras como una parte normal del negocio, no como un añadido improvisado. Cuando cada servicio tiene su precio, su IVA y su momento de cobro definidos, la facturación deja de ser una tarea pendiente a fin de mes.
Por eso en EuroCheckin cada anfitrión crea y vende sus propios servicios adicionales, y el huésped los paga en segundos con Apple Pay o Google Pay. Añadir un servicio nuevo lleva unos 2 minutos y no requiere equipo de IT. Además, el OCR de facturas con IA te da un análisis de gastos por alojamiento, para que sepas qué extras dejan margen.
Menos papeles sueltos y más control: ese es el objetivo.
Sofía Herrera
Vende y cobra tus extras con EuroCheckin
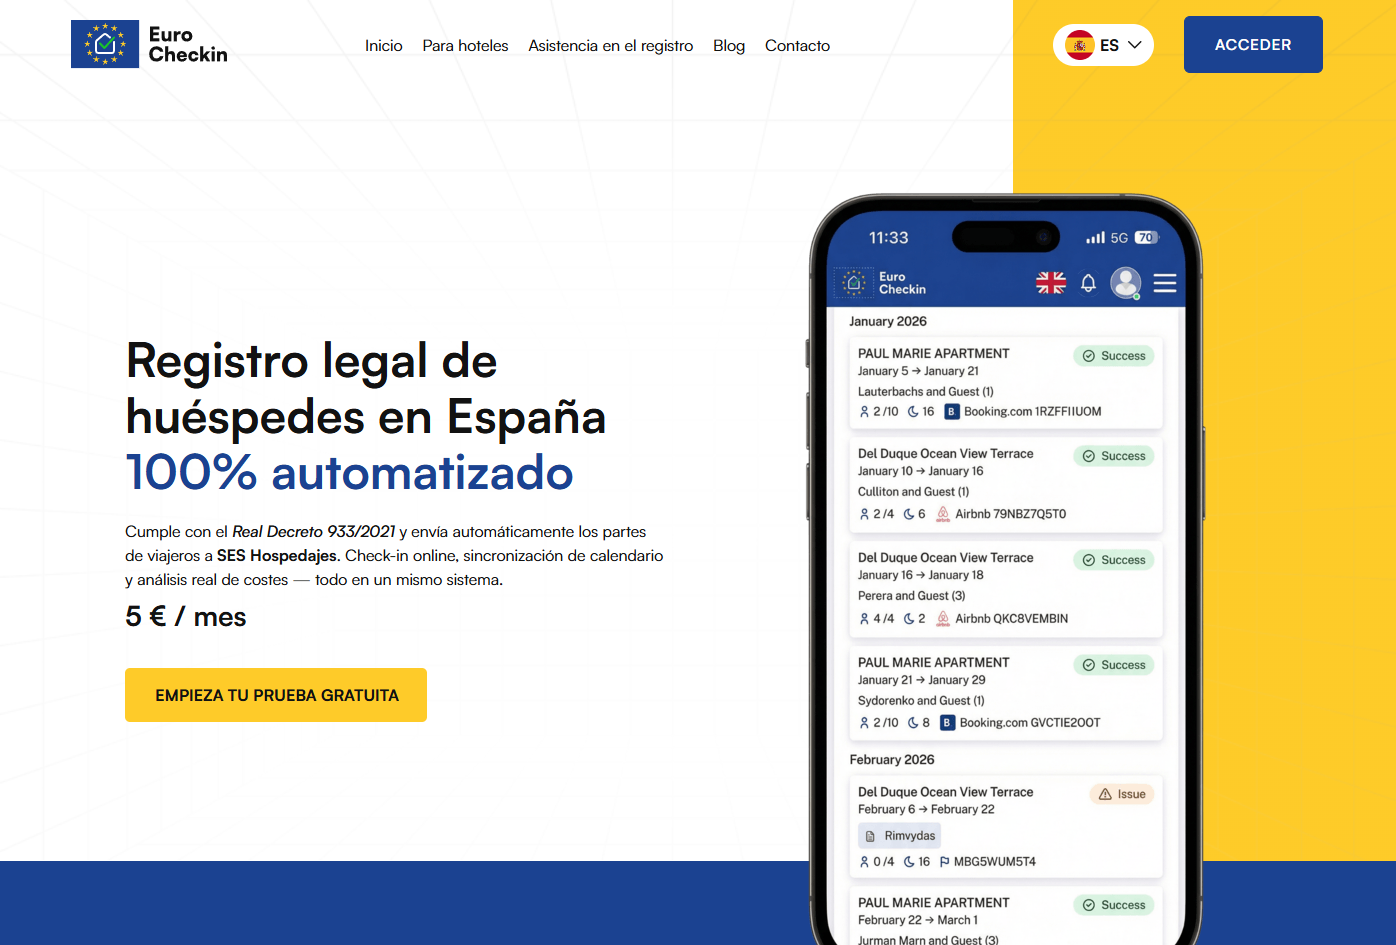
EuroCheckin reúne en una plataforma el registro de viajeros conforme al Real Decreto 933/2021 con el envío automático a SES Hospedajes, el check-in online, los contratos digitales y la venta de servicios adicionales. El plan para alojamientos cuesta 5 € al mes por alojamiento, y el de hoteles, 3 € al mes por habitación, con prueba gratuita. Puedes empezar en EuroCheckin o ver la opción para hoteles.
Si también quieres reforzar el resto del proceso con el huésped, revisa nuestra guía de check-in online para alquiler vacacional.
Preguntas frecuentes
¿Tengo que facturar un extra de poco importe?
Sí. La Ley del IVA obliga a expedir factura de todas las operaciones. Para importes pequeños puedes usar la factura simplificada, con menos datos que la completa.
¿Qué IVA llevan el parking o las excursiones?
Cuando se venden como servicio independiente del alojamiento, suelen tributar al 21% y se desglosan en su propia línea. Si hay dudas en un caso concreto, valídalo con tu asesor fiscal.
¿Puede Airbnb o Booking facturar mis extras?
No. La plataforma factura sus comisiones y tarifas. El anfitrión o gestor emite la factura al huésped por el alojamiento y por los servicios que presta.
¿Qué hago si el huésped pide la devolución de un extra?
Emite una factura rectificativa con numeración propia que identifique la original y el motivo. Puedes hacerlo hasta cuatro años después de conocer la causa.
Fuentes
- Idealista: alquiler turístico, IVA y extras (julio 2026)
- Idealista: el IVA en apartamentos turísticos (2025)
- DGT, consulta vinculante V1570-24
- DGT, consulta vinculante V1099-24
- AEAT: alquilo un apartamento turístico, ¿tengo que repercutir IVA?
- AEAT: tributación del alquiler de apartamentos turísticos
- BOE: Real Decreto 1619/2012
- AEAT: facturas simplificadas, Manual IVA 2026
- AEAT: contenido de las facturas
- AEAT: régimen especial de agencias de viajes, facturación
- AEAT: preguntas frecuentes sobre agencias de viajes
- AEAT: facturas rectificativas